


Hiina süsinikkiu turu väljavaade
Nov 12, 2024
Põhinõuanne: kuna CW püüab kujundada globaalse süsinikkiudude turu olukorrast terviklikku vaadet, muutub Hiina süsinikkiu statistika, suundumuste ja tähelepanekute parem mõistmine üha vajalikumaks. Lini kirjutatud 70-lehearuanne, mis keskendub süsinikkiudude turule aastatel 2022–2023, püüab seda teemat avada. CW annab siin lühiülevaate peamistest aruteludest, seisukohtadest ja järeldustest, mis Lini uurimistööst välja tulid, konteksti ja vaatenurga pakkumiseks muude allikate kommentaaridega.

joonised fig 1a ja 1b. Süsinikkiu nõudlus Hiinas 2023. aastal (kasutamise järgi) tonnides (vasakul); 2023 Hiina ja globaalne süsinikkiu nõudlus kasutuse järgi, kilotonnides (paremal). Kõik fotod|Gang Lin
Kuna CW püüab kujundada terviklikku ülevaadet ülemaailmse süsinikkiudude turu olukorrast, on üha enam vaja paremini mõista Hiina süsinikkiudude statistikat, suundumusi ja tähelepanekuid.
Lini kirjutatud 70-lehearuanne, mis keskendub süsinikkiudude turule aastatel 2022–2023, püüab seda teemat avada. CW annab siin lühiülevaate peamistest aruteludest, seisukohtadest ja järeldustest, mis Lini uurimistööst välja tulid, konteksti ja vaatenurga pakkumiseks muude allikate kommentaaridega.
Hiina süsinikkiust profiil
Kõik süsinikkiud ei ole võrdsed. Moodulite, puksiiri suuruse ja muude omaduste erinevused mõjutavad seda, millised süsinikkiu tüübid on teatud lõppturgudel domineerivad. Näiteks sellistes rakendustes nagu tuuleturbiinid kasutavad keskmist klassi süsinikkiust T300 kuni T700 (Toray, Tokyo, Jaapan), samas kui lennukid kasutavad kõrgekvaliteedilisi süsinikkiude, nagu T800 ja T1200G.
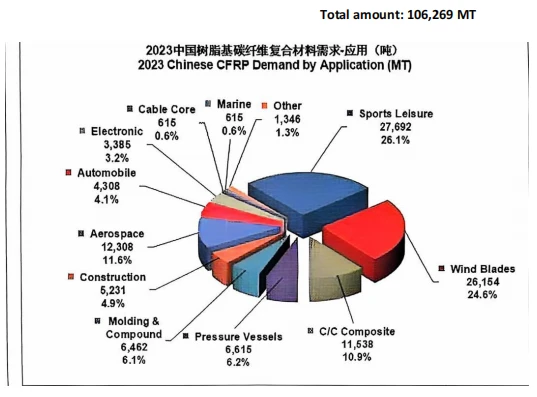

joonised fig 2a ja 2b. CFRP nõudlus ja rakendamine Hiinas 2023. aastal (tonnides) (üleval) ja CFRP tulud Hiinas (miljard jüaani/RMB) (all).
Arusaadavalt on süsinikkiu üldine tase Hiinas võrdne ülejäänud maailmaga. Lini raporti kohaselt on Hiina süsinikkiu tootjad tõestanud oma tugevust juba küpse materjalitehnoloogia valdamisel, mis on võimaldanud Hiina süsinikkiul võita teatud osa tuuleenergia-, tööstus-, autotööstuse ja muudel turgudel. Kuid nagu mõned tema diskursused viitavad, on Hiina süsinikkiu tootmisel kõrgjõudlusega lennundusstruktuuride jaoks nõrgem (vt joonised 1a ja 1b) – lõppturg, kus nõuded ja eeskirjad on nõudlikumad, mistõttu on vaja pikaajalist kogemust, kuid teised mängijad üle maailma toodavad suures koguses suure jõudlusega süsinikkiudu (näiteks mudelid T800 ja T1200G).
Näiteks Lin teatab, et ülemaailmne kosmoselennunduse "rakendusvõimsus" – st süsinikkiu ülemaailmne pakkumine konkreetsetel lõppturgudel – on umbes 22,000 tonni, samas kui Hiina jääb maha umbes 7,{{ 5}} tonni.
Need arvud kajastuvad veelgi Lini jaotuses Hiina süsinikkiu tootmise ja turutulu vahel (joonised 2a ja 2b). Kui 47,8 protsenti Hiina 2023. aasta tuludest pärineb peamiselt lennundusest, sealhulgas droonidest ja kaitsest (joonis 3), mis mõlemad on suured tarbijad, siis süsinikkiuga tugevdatud plastide müügimaht näitab, et kosmosetööstuse nõudlus on vaid 11,6 protsenti, mis on neljandal kohal; Mõlemal juhul on esikolmikus endiselt sport/vaba aeg ja tuuleenergia.

Joonis 3. Ülemaailmne süsinikkiu nõudlus lennunduses 2023. aastal (tonnid)
Kui võimsus suureneb, väheneb nõudlus

Joonis 4. Ülemaailmne nõudlus süsinikkiu järele (tuhat tonni)
Ülemaailmne nõudlus süsinikkiu tootmise järele kõigil lõppturgudel viitab sellele, et nõudlus kasvab 2030. aastani eksponentsiaalselt, ulatudes umbes 280 000 tonnini, eeldusel, et see trend jätkub (joonis 3), ütles Lin. Seda väljavaadet toetavad ülemaailmsed andmed, mille on saanud täiustatud materjalide ühinemiste ja ülevõtmiste spetsialist Future Materials Group (FMG, Cambridge, UK), mis peegeldavad Lini aruannet. FMG andmetel on viimaste aastate globaalne nõudlus süsinikkiu järele
on järgmine:
2021:115,000 tonni
2022:120,000 tonni
2023:140,000 tonni
FMG erineb raportist selle poolest, et Lin näeb hetkel nii ülemaailmses kui ka Hiina nõudluses süsinikkiu järele langust. Lin teatas, et aastatel 2022–2023 vähenes globaalne süsinikkiu nõudlus 14,8 protsenti (2022: 135, 000 tonni, 2023: 115, 000 tonni) ja Hiinas 25,7 protsenti (2022: 74 429 tonni, 2023: 69 075 tonni).
FMG juht Myriam Yagoubi usub, et erinevus võib peituda tuuleenergiatööstuses. Ta selgitas: "Kuigi [ülemaailmne] nõudluse kasv aeglustus aastatel 2021–2022, on see nüüd taas kiirenenud. "Ma arvan, et meie peamine erinevus on ülemaailmne nõudlus tuuleenergia järele. Meie vaade [väljaspool Hiinat] on positiivsem, eriti nõudlus lääne tuuletootjate poolt.
Lin ja Yagoubi rääkisid ka tulude vähenemisest aastatel 2022–2023. Lim teatas ülemaailmsete tulude vähenemisest 12,3 protsenti (2022: 26,61 miljardit dollarit, 2023: 22,96 miljardit dollarit). Yagoubi arvab: "2022. aasta on raske. Nõudlus tuuleenergia järele on vähenenud ja teised turud aeglustuvad, kuid see tuleneb suure nõudluse taustal COVID-i järele{11}}, nii et hoo muutust tunnetab tööstus tugevalt. Loomulikult ei saa COVID-i kaudu täheldatud erakordset nõudlust (ja sellega seotud hinnatõusid) säilitada. Kokkuvõttes leiab FMG, et globaalne nõudlus kasvab endiselt sellisel kiirusel ajaloole üsna lähedal (7%-10%).
Seega võib olla mõttekam mõelda, et ülemaailmne nõudlus ei vähene – Hiina oma aga väheneb. Lini andmed näitavad, et viimastel aastatel on Hiina oma konkurentidest süsinikkiu tootmises kõvasti edestanud, moodustades peaaegu poole ülemaailmsest tootmisvõimsusest (joonis 4). Kuid samal ajal on Hiina nõudlus süsinikkiu järele vähenenud.
2023. aasta ülemaailmne süsinikkiu töövõimsus ja laiendamise plaan -- Tootja (tuhat tonni)
2023. aasta globaalne CF-i töövõime ja tootja laiendamise plaan (Kllo-ton))

Joonis 5. Süsinikkiu ülemaailmne töö, võimsus ja laienemine tootjate lõikes 2023. aastal. Võrdluseks: Hiina aastane nõudluse kasvumäär toote 2021-2023 kohta Lini aruandes on järgmine:
2021:27.7%
2022:19.3%
: 2023-7.2%
Seevastu Hiina on samal perioodil tegutsemisvõime poolest maailmas esikohal (joonis 5).
2021:30.5%
2022:43.3%
2023:47.7%
Lini sõnul ulatub Hiina tootmisvõimsus 2023. aastal 138 330 tonnini, mis on 26 280 tonni rohkem kui 2022. aastal. Selle stsenaariumi korral ootab Lin "veresauna hindades ja suuri laovarusid". Aruandes osutati mitmele nihke võimalikule põhjusele.
COVID{0}} mõju on endiselt tunda, mõjutades nii aktsiaid kui ka nõudlust. Enamiku süsinikkiu tootjate (v.a Jaapan) hinnad langesid vahemikus 2022-2023. Lini sõnul langes Hiina süsinikkiu tootjate hind 2022. aasta keskmiselt 33 USA dollarilt kilogrammi kohta 2023. aastal 18 dollarini kilogrammi kohta (joonis 6).
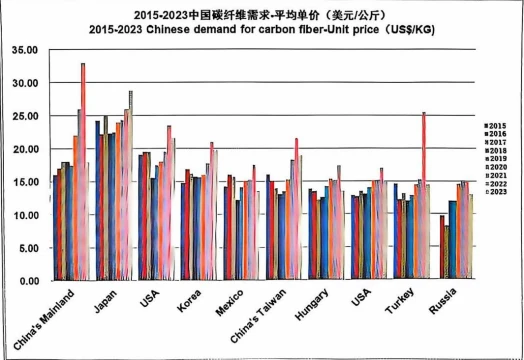
Joonis 6.Süsinikkiu nõudlus Hiinas ühikuhinna järgi (USA $/kg), 2015-2023.
Samuti on oluline uurida süsinikkiu tarbijaturge teistes riikides võrreldes Hiinaga. Igal riigil on oma lõppturu spetsialiseerumine, mis põhineb pakutava süsinikkiu kvaliteediklassil. Lin märkis, et Hiina peamised turud hõlmavad tuuleenergiat, sporti/vaba aega, süsinik-süsinik (C/C) komposiite, ehitust ja elektroonikat, mille hulgas on autotööstusel suur potentsiaal (joonis 1a).
Seevastu süsinikkiu tarnimine sellistest riikidest nagu Jaapan, Euroopa ja Ameerika Ühendriigid on surveanumate ja kosmosetööstuse turgudel enam levinud – need mitte ainult ei moodusta 31,3 protsenti ülemaailmsest süsinikkiu nõudlusest, vaid ka nendes piirkondades on "sügavam koostöö ja Hiinaga võrreldes rohkem arenenud esitlusi nendes rakendusvaldkondades. See loob "suletud ahelaga tööstusahela", kuigi Hiina ärilennukite korporatsiooni (COMAC) C919 hiljutine turuletoomine Hiinas näitab piirkonna otsustavust taastada omakommertslennukite sektoris.
Väärib märkimist, et 2020. aastal hoo sisse saanud lennundusturg on alates 2023. aastast olnud kiires taastumises ning ka surveanumaturg on näidanud suhtelist stabiilsust. See on kontrastiks süsiniku ja süsiniku komposiitmaterjalidele, mille puhul on Lini sõnul hinnad langenud, nõudlus tuuleenergia järele on nõrgenenud ja müük on spordi-/vabaajaturul pärast tugevat kasvu COVID{2}} 2020. aastal langenud.
Globaalne turg, import on vähenenud
Lisaks numbritele usub Lin, et praegune süsinikkiudude tarneolukord Hiinas ja isegi maailmas võib olla tingitud kahest võtmetegurist: rahvusvahelise üldsuse arusaamatusest Hiina süsinikkiu tootjatest ja geopoliitilistest pingetest.
Aruandes peetakse üldiselt Hiina tooteid (nagu tekstiil, mänguasjad, kodukaubad jne) "odavateks ja kvaliteetseteks" ning "naudivad laialdast rahvusvahelist mainet". Kui aga rääkida kõrgema tehnoloogiasisaldusega toodetest, eriti arenenud materjalidest, nagu süsinikkiud ja komposiidid, jäetakse piirkond tähelepanuta või ignoreeritakse. Ja väljaspool Hiinat asuvate ettevõtete jaoks, kes kasutavad Hiina süsinikkiudu, võib see olla lihtsalt vajadusest, mitte vajadusest.

Joonis 7.Süsinikkiu nõudlus Hiinas (tonnides), 2008-2025, jaotatuna kodumaise tootmise ja impordi järgi.
"Hiina süsinikkiud on viimasel kümnendil teinud suuri edusamme," märkis Lin, "kuid on nüüd järele jõudnud ajastule, mil turul oli pakkumist nappis ja hinnad olid kõrged." Teisisõnu, Hiina süsinikkiu tootmine on kõrvaldanud ebapiisava kodumaise kiu tarnimise probleemi, kuid Hiina süsinikkiu tootjad on kaotanud võime säilitada suhteliselt kõrgeid hindu.
Nagu jooniselt 7 on näha, on Hiina kodumaine süsinikkiu tootmine viimastel aastatel tõepoolest oluliselt kasvanud, samas kui imporditud süsinikkiud on vähenenud. Alates 2022. aastast on Hiina turul domineeriv pakkumine kodumaisest süsinikkiust – ja kui trend jätkub, on see lähiaastatel ainus tarne Hiinas. Tolliandmed kinnitavad seda veel kord, näidates, et Hiinast eksporditud süsinikkiu maht on tühine. Väidetavalt on impordi järsk langus tingitud peamiselt sellest, mida Lin nimetas "kodumaise süsinikkiu impordi tõhustatud asendamisest ja Hiina turu arengust, mis ei vasta ootustele".
Geopoliitilised pinged on samuti üks tegur. USA tollitariifid Hiina süsinikkiule, Hiina jätkuvad suhted Venemaaga ning armastuse ja vihkamise segadused Hiina ja Taiwani vahel on muutnud tegelikel ja potentsiaalsetel süsinikkiust klientidel väljaspool Hiina mandriosa raskeks usaldada Hiina tootjaid pideva süsinikkiu tarnimisega.
"See on ajendanud lääne kliente hindama Hiina süsinikkiu riski," ütles ta. "Hiina süsinikkiutööstus on teinud head tööd suure jõudlusega ja madala hinnaga süsinikkiu arendamisel, et aidata klientidel oma rakendusi laiendada. Siiski on Hiina tõsine ülevõimsus ja selle sisestamine (hiina termin, mida võib tõlkida kui "võidujooks põhjani"), mis viivad liigse konkurentsiga vaevatud tööstuse metamorfoosini) ei ole maailmale head ja võivad tuua kaasa tõsiseid tüsistusi aastakümnete pikkusele süsinikkiu turu arengule "Kui teised piirkonnad peaksid omaks võtma või katkestama oma sidemed Hiina süsinikuga kiudaineid? See on maailmale suur peavalu."
Hiina ja globaalse süsinikkiu turu ees seisev tee "Hiina turgu iseloomustab kõikehõlmav ja odav tootmisvõimsus," ütles Lin.
[Mõnedel] rakendusturgudel, kus on [küpsed tooted] [joonis 8], oleme saanud tööstuse tugevaimaks, näiteks spordivarustus, tuulepultrusiooniplaadid, C/C komposiidid jne. Loomulikult on see ka topelt- teraga mõõk – äri, mis muudab Hiina mõne aasta pärast kasumlikuks, võib samuti kogeda metsikuid kõikumisi. Meil puudub tõsiselt võime ja kannatlikkus uute rakenduste ökosüsteemide uurimiseks, mis on suurim erinevus ja lünk
võrreldes Euroopa, Jaapani ja Ameerika Ühendriikidega."

Joonis 8.2023 Globaalne CFRP nõudlus protsesside kaupa (kilotonnides).
Lin ütles andmetele tuginedes, et "võimsuse suurendamine või uus ehitamine (süsinikkiust tootmisliinid), liigne tootmisvõimsus ja karm konkurents" on kahtlemata peamised väljakutsed, millega tööstus lähiaastatel silmitsi seisab, mitte ainult Hiinas, vaid kogu maailmas. Siiski on sellised tegurid nagu tarneahela väljakutsed
COVID{0}} põhjustatud probleemidega tegeleb järk-järgult turg
Samuti taastub. "Süsinikkiudude tootjad peaksid olema kannatlikud," lisas Lin. Kuidas peaks Lini arvates sellistes tingimustes Hiina süsinikkiu tarnijad tagama tööstuse tervisliku ja jätkusuutliku arengu?
Jõupingutused Hiina toomiseks rahvusvahelisse süsinikkiu tarneahelasse. Ta soovitas tarnijatel jätkata aktiivset laienemist teistele rakendusvaldkondadele, töötades välja "uuendusliku ökoloogilise ahela". Lin soovitas Hiina süsinikkiu tarnijatel mitte ainult uurida kodumaist innovatsioonitööstuse ketti, vaid ka aktiivselt osaleda rahvusvahelise innovatsiooniökosüsteemi ülesehitamises.
Otsige Hiina 10 parima ettevõtte professionaalse koostöö ja avaliku arengu kaudu vastastikust õppimist ja konsensust, vastasel juhul ähvardab neid süsinikkiust tarneahelas tervikuna üldine kadu. Lin rõhutas, et Hiina ettevõtted peaksid keskenduma "tehnoloogiauuringutele ja -arendusele, et vähendada (süsinikkiud) kulusid, parandada tõhusust ja stabiliseerida kvaliteeti".
Ebakindel turunõudlus, tehnoloogilised uuendused ja suurenenud tootmisvõimsus toovad paratamatult kaasa "tööstuse raputamise" ning Lim tunnistas, et mõned neist väljakutsetest on ärgitanud ka uusi investoreid komposiitmaterjalide sektorisse. Samas ütles ta, et midagi pole võimalik saavutada
üleöö ja see nõuab palju kannatlikkust, tolerantsust, vastupidavust ja visadust.

